Domain triband-handy.de kaufen?
Wir ziehen mit dem Projekt
triband-handy.de um.
Sind Sie am Kauf der Domain
triband-handy.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain triband-handy.de kaufen?
Wer zahlt Kapitalertragsteuer?
Die Kapitalertragsteuer wird von natürlichen Personen gezahlt, die Kapitalerträge erzielen. Dazu gehören beispielsweise Zinserträge, Dividenden oder Kursgewinne aus Wertpapiergeschäften. Die Bank oder das Finanzinstitut, bei dem die Kapitalerträge erzielt werden, führt die Kapitalertragsteuer direkt an das Finanzamt ab. In der Regel beträgt der Steuersatz 25%, kann aber je nach Art der Kapitalerträge variieren. Es gibt auch Freibeträge und Freistellungsaufträge, die es ermöglichen, einen Teil der Kapitalerträge steuerfrei zu behalten. **
Wie funktioniert Kapitalertragsteuer?
Die Kapitalertragsteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Steuer beträgt in der Regel 25% der Kapitalerträge, kann aber je nach individuellem Steuersatz variieren. Steuerpflichtige können jedoch eine Nichtveranlagungsbescheinigung beantragen, um von der Kapitalertragsteuer befreit zu werden. Es ist wichtig, die Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben, um eine Doppelbesteuerung zu vermeiden. **
Ähnliche Suchbegriffe für Kapitalertragsteuer
Top-Angebote
Produkte zum Begriff Kapitalertragsteuer:
-
Chicco Digitaler Audio-Babymonitor, DECT-Technologie, Zwei-Wege-Kommunikation, 5 (Babyphone Audio, 300 m) (00011991000000)Chicco Digitaler Audio-Babymonitor, DECT-Technologie, Zwei-Wege-Kommunikation, 5 (Babyphone Audio, 300 m) (00011991000000)61,04 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie buche ich Kapitalertragsteuer?
Um Kapitalertragsteuer zu buchen, musst du zunächst die Höhe der Kapitalerträge ermitteln, für die die Steuer fällig ist. Anschließend musst du die entsprechende Steuer berechnen, die in der Regel 25% beträgt. Diese Steuer wird dann als Aufwand in deiner Buchhaltung erfasst. Du solltest sicherstellen, dass du die Kapitalertragsteuer korrekt verbuchst, um steuerliche Vorschriften einzuhalten und mögliche Strafen zu vermeiden. Es empfiehlt sich, einen Steuerberater zu konsultieren, um sicherzustellen, dass die Buchung der Kapitalertragsteuer korrekt erfolgt. **
-
Warum wird Kapitalertragsteuer erstattet?
Die Kapitalertragsteuer wird in der Regel von Banken und anderen Finanzinstituten direkt an das Finanzamt abgeführt, wenn Gewinne aus Kapitalanlagen erzielt werden. In manchen Fällen kann es jedoch vorkommen, dass zu viel Kapitalertragsteuer abgeführt wurde, zum Beispiel aufgrund von falschen Angaben oder fehlerhaften Berechnungen. In solchen Fällen kann die zu viel gezahlte Kapitalertragsteuer erstattet werden. Dies kann durch einen Antrag beim Finanzamt erfolgen, in dem die Gründe für die Überzahlung dargelegt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um die Erstattung der Kapitalertragsteuer zu beantragen. **
-
Was unterliegt der Kapitalertragsteuer?
Die Kapitalertragsteuer unterliegt in Deutschland sämtlichen Einkünften aus Kapitalvermögen, wie beispielsweise Zinsen, Dividenden oder Kursgewinnen. Auch Gewinne aus Wertpapiergeschäften und bestimmte Versicherungsleistungen sind steuerpflichtig. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25 Prozent zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Es gibt jedoch auch Freibeträge und Möglichkeiten zur Steueroptimierung, die genutzt werden können, um die Steuerlast zu reduzieren. Insgesamt dient die Kapitalertragsteuer der Besteuerung von Einkünften, die aus dem Besitz von Kapitalvermögen erzielt werden. **
-
Was ist die Kapitalertragsteuer?
Die Kapitalertragsteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird in Deutschland auf bestimmte Kapitaleinkünfte von Privatpersonen und Unternehmen erhoben. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25%, kann aber je nach Art des Kapitalertrags und individueller Situation variieren. Die Steuer wird in der Regel direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Es gibt jedoch auch Möglichkeiten, die Kapitalertragsteuer durch Freistellungsaufträge oder Verlustverrechnung zu optimieren. **


Wie wird Kapitalertragsteuer abgeführt?
Die Kapitalertragsteuer wird in Deutschland automatisch von Banken und anderen Finanzinstituten abgeführt, wenn Gewinne aus Kapitalanlagen erzielt werden. Dies geschieht in der Regel direkt bei der Auszahlung der Erträge. Die Banken behalten die Steuer ein und führen sie an das Finanzamt ab. Anleger müssen daher in der Regel keine zusätzlichen Schritte unternehmen, um die Kapitalertragsteuer zu bezahlen. Es gibt jedoch auch Ausnahmen, bei denen Anleger die Steuer selbst in ihrer Steuererklärung angeben und abführen müssen. In diesen Fällen sollten sich Anleger an einen Steuerberater oder das Finanzamt wenden, um sicherzustellen, dass die Steuer korrekt abgeführt wird. **
Wann Abgeltungssteuer wann Kapitalertragsteuer?
Die Abgeltungssteuer wird auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben. Sie beträgt in Deutschland pauschal 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kapitalertragsteuer hingegen wird auf bestimmte Kapitalerträge wie beispielsweise Gewinnausschüttungen von Kapitalgesellschaften erhoben und beträgt ebenfalls 25%. Die Abgeltungssteuer wird in der Regel automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Kapitalertragsteuer hingegen muss in der Regel vom Steuerpflichtigen selbst abgeführt werden. Die Abgeltungssteuer wird auf private Kapitalerträge erhoben, während die Kapitalertragsteuer vor allem bei gewerblichen Einkünften aus Kapitalvermögen anfällt. Die Frage, ob die Abgeltungssteuer oder die Kapitalertragsteuer anfällt, hängt also davon ab, um welche Art von Kapitalerträgen es sich handelt und ob es sich um private oder gewerbliche Einkünfte handelt. **
Top-Angebote
Produkte zum Begriff Kapitalertragsteuer:
-
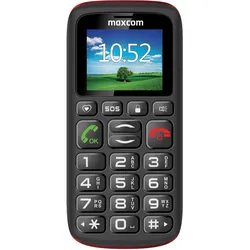
Maxcom Comfort MM428 1.8 ́ ́ Dual SIM Handy, MobiltelefonMerkmale Maxcom MM428 Das Maxcom MM428 ist ein Senioren-Mobiltelefon, das alle wesentlichen Funktionen eines Telefons enthält: Es kann telefonieren und SMS versenden. Über eine Taste auf der Tastatur können Sie direkt auf eine Liste mit47,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
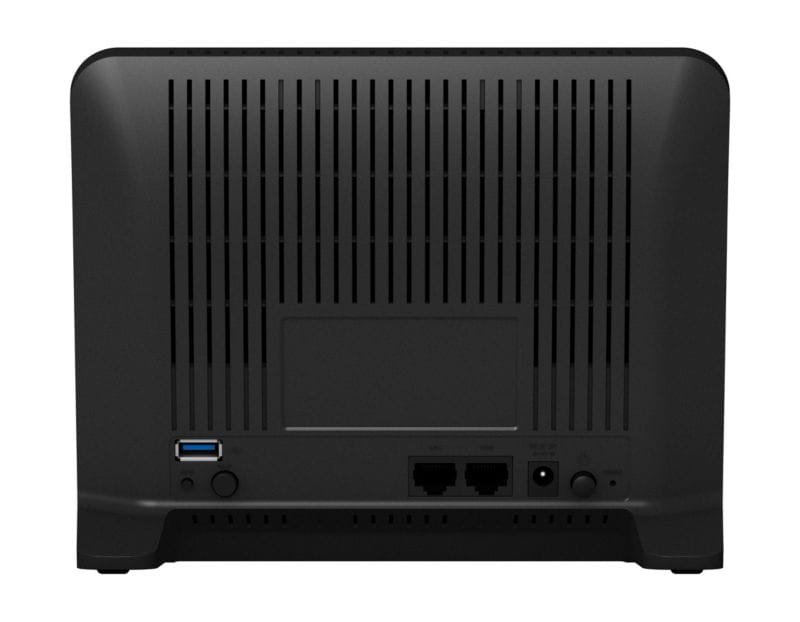
Synology MR2200ac 2,13 GBit/s TriBand WLAN Mesh-Router MU-MIMO-Technologie1,7GHz Dual-Core-Prozessor für höchste Leistung ohne Kompromisse / Leistungsstarkes 4x4 802.11ac Wave2-WLAN mit MU-MIMO / Smart Connect- immer die beste Verbindung / Kindersicherung und Filterregelung / Medienserver und Bandbreitenpriorisierung !!! Jetzt NEU !!! Free Site-to-Site VPN und Free Client-to-Site VPN bis zum 30.09.2021119,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt Kapitalertragsteuer?
Die Kapitalertragsteuer wird von natürlichen Personen gezahlt, die Kapitalerträge erzielen. Dazu gehören beispielsweise Zinserträge, Dividenden oder Kursgewinne aus Wertpapiergeschäften. Die Bank oder das Finanzinstitut, bei dem die Kapitalerträge erzielt werden, führt die Kapitalertragsteuer direkt an das Finanzamt ab. In der Regel beträgt der Steuersatz 25%, kann aber je nach Art der Kapitalerträge variieren. Es gibt auch Freibeträge und Freistellungsaufträge, die es ermöglichen, einen Teil der Kapitalerträge steuerfrei zu behalten. **
-
Wie funktioniert Kapitalertragsteuer?
Die Kapitalertragsteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Steuer beträgt in der Regel 25% der Kapitalerträge, kann aber je nach individuellem Steuersatz variieren. Steuerpflichtige können jedoch eine Nichtveranlagungsbescheinigung beantragen, um von der Kapitalertragsteuer befreit zu werden. Es ist wichtig, die Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben, um eine Doppelbesteuerung zu vermeiden. **
-
Wie buche ich Kapitalertragsteuer?
Um Kapitalertragsteuer zu buchen, musst du zunächst die Höhe der Kapitalerträge ermitteln, für die die Steuer fällig ist. Anschließend musst du die entsprechende Steuer berechnen, die in der Regel 25% beträgt. Diese Steuer wird dann als Aufwand in deiner Buchhaltung erfasst. Du solltest sicherstellen, dass du die Kapitalertragsteuer korrekt verbuchst, um steuerliche Vorschriften einzuhalten und mögliche Strafen zu vermeiden. Es empfiehlt sich, einen Steuerberater zu konsultieren, um sicherzustellen, dass die Buchung der Kapitalertragsteuer korrekt erfolgt. **
-
Warum wird Kapitalertragsteuer erstattet?
Die Kapitalertragsteuer wird in der Regel von Banken und anderen Finanzinstituten direkt an das Finanzamt abgeführt, wenn Gewinne aus Kapitalanlagen erzielt werden. In manchen Fällen kann es jedoch vorkommen, dass zu viel Kapitalertragsteuer abgeführt wurde, zum Beispiel aufgrund von falschen Angaben oder fehlerhaften Berechnungen. In solchen Fällen kann die zu viel gezahlte Kapitalertragsteuer erstattet werden. Dies kann durch einen Antrag beim Finanzamt erfolgen, in dem die Gründe für die Überzahlung dargelegt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um die Erstattung der Kapitalertragsteuer zu beantragen. **
Ähnliche Suchbegriffe für Kapitalertragsteuer
-
Chicco Digitaler Audio-Babymonitor, DECT-Technologie, Zwei-Wege-Kommunikation, 5 (Babyphone Audio, 300 m) (00011991000000)Chicco Digitaler Audio-Babymonitor, DECT-Technologie, Zwei-Wege-Kommunikation, 5 (Babyphone Audio, 300 m) (00011991000000)61,04 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Unterstützte KommunikationUnterstützte Kommunikation , Eine Einführung in Theorie und Praxis , Linsen, Tönungen & Folien > Lichter & Leuchten , Auflage: 6. Auflage, Erscheinungsjahr: 20210210, Produktform: Kartoniert, Redaktion: Wilken, Etta, Auflage: 21006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 326, Abbildungen: 22 Abbildungen, 10 Tabellen, Themenüberschrift: EDUCATION / Special Education / General, Keyword: Alternative Kommunikation; Nichtsprechende Kommunikation; Spracherwerb, Fachschema: Behinderung / Kinder, Jugendliche~Jugend / Behinderung~Kind / Behinderung~Bildung / Bildungsmanagement~Bildungsmanagement~Management / Bildungsmanagement~Bildungspolitik~Politik / Bildung~Kommunikation (Mensch)~Behindertenpädagogik (Sonderpädagogik)~Behinderung / Pädagogik~Pädagogik / Behinderung~Pädagogik / Sonderpädagogik~Sonderpädagogik~Sozialarbeit~Spracherwerb~Sprachbehinderung~Sprache / Störungen~Sprachstörung - Patholinguistik~Störung (psychologisch) / Sprachstörung, Fachkategorie: Sonderpädagogik, Bildungszweck: für spezielle Lernschwächen, Thema: Optimieren, Warengruppe: HC/Sonderpädagogik, Behindertenpädagogik, Fachkategorie: Bildungsstrategien und -politik, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kohlhammer W., Verlag: Kohlhammer W., Verlag: Kohlhammer, W., GmbH, Länge: 231, Breite: 157, Höhe: 20, Gewicht: 497, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783170329744 9783170257757 9783170212947 9783170192188 9783170167322, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kompendium Unterstützte KommunikationKompendium Unterstützte Kommunikation , Over the past 30 years, augmented and assisted communication (AAC) has made tremendous advances in theory, research and practice and it is now an important part of professional work in many educational, therapeutic and medical fields. This compendium summarizes these developments and, using a new approach, provides systematic access to the various topics and fields of work in AAC. In addition to basic theoretical positions, the areas of language development and AAC, diagnosis in AAC, intervention and participation, literacy (acquisition of written language), care structures and quality assurance, as well as research and evaluation, are differentiated on the basis of the current state of research and knowledge. The compendium is designed as a study textbook for education and further education. With its consistent focus on the International Classification of Functioning, Disability and Health (ICF), social participation and inclusion, it provides a bridge between the educational and medical-therapeutic professions involved. , Linsen, Tönungen & Folien > Lichter & Leuchten , Erscheinungsjahr: 20191113, Produktform: Kartoniert, Redaktion: Boenisch, Jens~Sachse, Stefanie K., Seitenzahl/Blattzahl: 427, Abbildungen: 85 Abbildungen, 13 Tabellen, Keyword: Kommunikationshilfen; Kommunikationsstörung; Sprachstörungen, Fachschema: Behindertenpädagogik (Sonderpädagogik)~Behinderung / Pädagogik~Pädagogik / Behinderung~Pädagogik / Sonderpädagogik~Sonderpädagogik, Interesse Alter: Bezug zu Menschen mit sichtbaren oder verborgenen Behinderungen oder Beeinträchtigungen, Thema: Optimieren, Warengruppe: HC/Sonderpädagogik, Behindertenpädagogik, Fachkategorie: Unterricht für Schüler mit Sozialen-, Emotionalen- oder Verhaltensstörungen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kohlhammer W., Verlag: Kohlhammer W., Verlag: Kohlhammer, Länge: 241, Breite: 172, Höhe: 25, Gewicht: 730, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 225034839,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was unterliegt der Kapitalertragsteuer?
Die Kapitalertragsteuer unterliegt in Deutschland sämtlichen Einkünften aus Kapitalvermögen, wie beispielsweise Zinsen, Dividenden oder Kursgewinnen. Auch Gewinne aus Wertpapiergeschäften und bestimmte Versicherungsleistungen sind steuerpflichtig. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25 Prozent zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Es gibt jedoch auch Freibeträge und Möglichkeiten zur Steueroptimierung, die genutzt werden können, um die Steuerlast zu reduzieren. Insgesamt dient die Kapitalertragsteuer der Besteuerung von Einkünften, die aus dem Besitz von Kapitalvermögen erzielt werden. **
-
Was ist die Kapitalertragsteuer?
Die Kapitalertragsteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird in Deutschland auf bestimmte Kapitaleinkünfte von Privatpersonen und Unternehmen erhoben. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25%, kann aber je nach Art des Kapitalertrags und individueller Situation variieren. Die Steuer wird in der Regel direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Es gibt jedoch auch Möglichkeiten, die Kapitalertragsteuer durch Freistellungsaufträge oder Verlustverrechnung zu optimieren. **
-
Wie wird Kapitalertragsteuer abgeführt?
Die Kapitalertragsteuer wird in Deutschland automatisch von Banken und anderen Finanzinstituten abgeführt, wenn Gewinne aus Kapitalanlagen erzielt werden. Dies geschieht in der Regel direkt bei der Auszahlung der Erträge. Die Banken behalten die Steuer ein und führen sie an das Finanzamt ab. Anleger müssen daher in der Regel keine zusätzlichen Schritte unternehmen, um die Kapitalertragsteuer zu bezahlen. Es gibt jedoch auch Ausnahmen, bei denen Anleger die Steuer selbst in ihrer Steuererklärung angeben und abführen müssen. In diesen Fällen sollten sich Anleger an einen Steuerberater oder das Finanzamt wenden, um sicherzustellen, dass die Steuer korrekt abgeführt wird. **
-
Wann Abgeltungssteuer wann Kapitalertragsteuer?
Die Abgeltungssteuer wird auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben. Sie beträgt in Deutschland pauschal 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kapitalertragsteuer hingegen wird auf bestimmte Kapitalerträge wie beispielsweise Gewinnausschüttungen von Kapitalgesellschaften erhoben und beträgt ebenfalls 25%. Die Abgeltungssteuer wird in der Regel automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Kapitalertragsteuer hingegen muss in der Regel vom Steuerpflichtigen selbst abgeführt werden. Die Abgeltungssteuer wird auf private Kapitalerträge erhoben, während die Kapitalertragsteuer vor allem bei gewerblichen Einkünften aus Kapitalvermögen anfällt. Die Frage, ob die Abgeltungssteuer oder die Kapitalertragsteuer anfällt, hängt also davon ab, um welche Art von Kapitalerträgen es sich handelt und ob es sich um private oder gewerbliche Einkünfte handelt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.